Domain fcra.de kaufen?
Wir ziehen mit dem Projekt
fcra.de um.
Sind Sie am Kauf der Domain
fcra.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcra.de kaufen?
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **


Ähnliche Suchbegriffe für Mononukleose
Top-Angebote
Produkte zum Begriff Mononukleose:
-
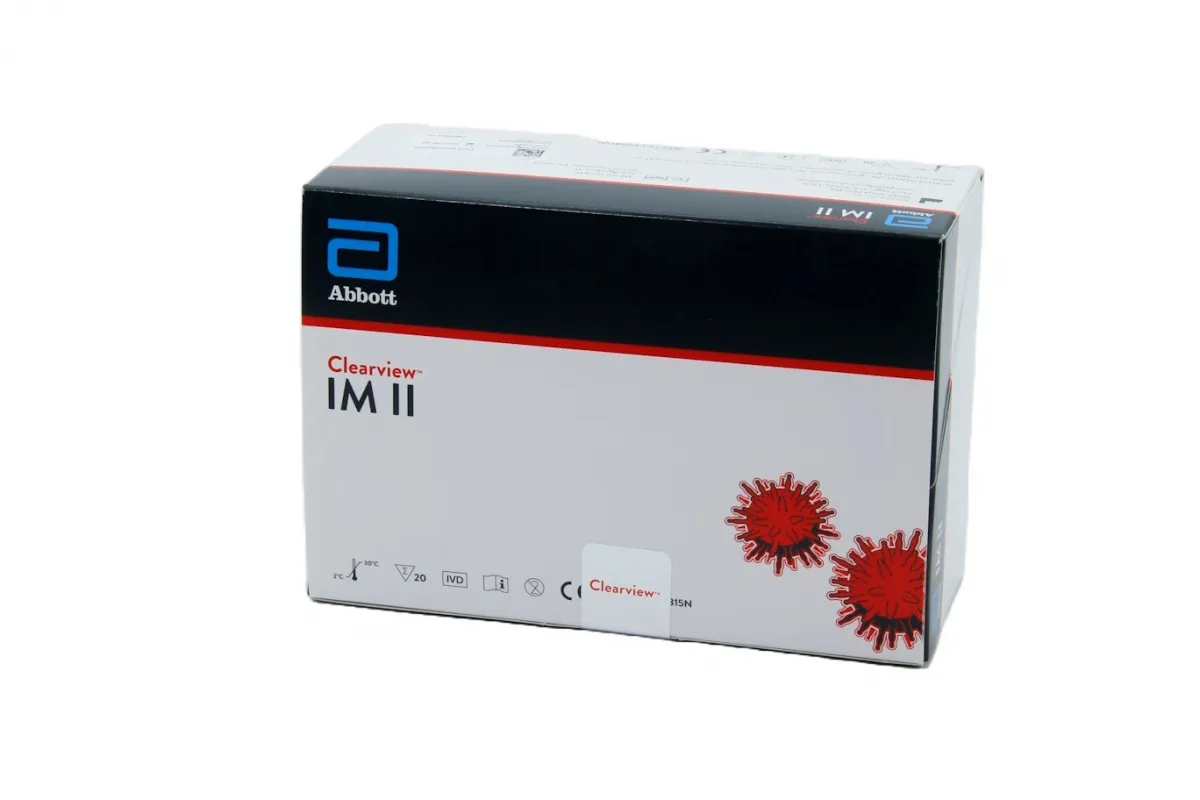
Abbott GmbH Abbott Clearview IM II – Mononukleose-Schnelltest (Pfeiffersches Drüsenfieber), 20 Tests CV506815N.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; border-left: 4px solid rgb(46, 125, 50); } Mononukleose-Schnelltest Abbott Clearview IM II – Pfeiffersches Drüsenfieber, 20 Testkassetten Der Abbott Clearview IM II ist ein Mononukleose-Schnelltest für Praxis, Klinik und Labor. Er weist heterophile Antikörper nach, die der Körper bei einer infektiösen Mononukleose bildet, dem Pfeifferschen Drüsenfieber . Auslöser der Erkrankung ist das Epstein-Barr-Virus (EBV). Der Test arbeitet als Lateral-Flow-Immunoassay mit einem Antigen aus Rindererythrozyten, das diese Antikörper selektiv bindet. Das Ergebnis wird nach 5 Minuten visuell abgelesen, ein Gerät ist nicht nötig. Der Test lässt sich mit Vollblut aus der Vene, Vollblut aus der Fingerbeere, Serum oder Plasma durchführen und passt damit sowohl in die Sprechstunde als auch ins Praxislabor. Heterophile Antikörper sind bei 80 bis 90 % der akuten Erkrankungen vorhanden und bei 60 bis 70 % der Patienten schon in der ersten Krankheitswoche nachweisbar. In der Praxis hilft der Test vor allem, eine Mononukleose von einer Streptokokken-Tonsillitis abzugrenzen, bevor über ein Antibiotikum entschieden wird. Die Packung enthält alles für 20 Bestimmungen, einschließlich Pufferlösung sowie Positiv- und Negativkontrolle für die Qualitätssicherung. Der Test unterstützt die Diagnose und ist nicht als alleiniges Kriterium gedacht: Ein negatives Ergebnis schließt eine Mononukleose nicht aus. Er ist für die professionelle In-vitro-Diagnostik bestimmt. Produktmerkmale im Überblick: Ergebnis noch in der Sprechstunde: Der Test wird ohne Gerät visuell abgelesen. Vier Probenarten: Venöses Vollblut, Kapillarblut, Serum oder Plasma, je nachdem, was in der Praxis ohnehin vorliegt. Selektiver Nachweis: Das Antigen aus Rindererythrozyten bindet gezielt die für Mononukleose typischen heterophilen Antikörper. Eindeutige Ableseregel: Jede Linie im Testfeld gilt als positiv, unabhängig von der Farbintensität. Eingebaute Verfahrenskontrolle: Die Kontrolllinie bestätigt ausreichendes Probenvolumen und korrekten Ablauf. Kontrollen inklusive: Positiv- und Negativkontrolle liegen dem Kit bei und müssen nicht separat bestellt werden. Keine Kreuzreaktivität mit Rheumafaktor, Hepatitis-B- und Hepatitis-C-Markern, HIV, Tuberkulose und Syphilis in der Herstellerprüfung. Lagerung ohne Kühlschrank möglich: Raumtemperatur oder gekühlt. Technische Daten Testprinzip Lateral-Flow-Immunoassay, qualitativ, visuell ablesbar Analyt Heterophile Antikörper bei infektiöser Mononukleose (IgM-Klasse) Probenmaterial Vollblut (Vene oder Fingerbeere), Serum, Plasma Probenvolumen Serum/Plasma: 1 Tropfen (ca. 25 µl); Vollblut: 2 Tropfen (ca. 50 µl); jeweils plus 1 Tropfen R1 Ablesezeit Nach 5 Minuten, nicht mehr nach über 10 Minuten Relative Sensitivität > 99,9 % (95 %-KI: 93,2–100,0 %), Vergleich mit Objektträger-Agglutinationstest Relative Spezifität 98,6 % (95 %-KI: 92,3–100,0 %), Vergleich mit Objektträger-Agglutinationstest Antikoagulanzien Heparin (Natrium, Lithium), EDTA (Kalium, Natrium), Natriumoxalat, Natriumcitrat Probenstabilität Serum/Plasma: 3 Tage bei 2–8 °C; venöses Vollblut: 2 Tage bei 2–8 °C; Kapillarblut: sofort testen Packungsinhalt 20 Testkassetten, 20 Pipetten, 5 ml R1, 1 ml Positivkontrolle, 1 ml Negativkontrolle, Packungsbeilage Zusätzlich benötigt Timer; für Kapillarblut: Lanzetten, heparinisierte Kapillarröhrchen mit Dispensierbalg Lagerung 2–30 °C im versiegelten Beutel, nicht einfrieren Haltbarkeit Siehe Verpackung Klassifizierung In-vitro-Diagnostikum mit CE-Kennzeichnung, für professionelle Anwender Hersteller Abbott Anwendung Bringen Sie Testkassette, Probe und R1 auf Raumtemperatur (15–30 °C). Nehmen Sie die Testkassette aus dem Folien41,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherschutz durch Datenschutz am Beispiel des Scorings und der personifizierten Preise, Fachbücher von Christian FunkDie Dissertation analysiert umfassend die Rolle von Scoring-Verfahren und personalisierten Preisen in digitalisierten Märkten. Sie zeigt, wie Auskunfteien wie die Schufa durch algorithmische Bewertungssysteme die Teilnahme von Verbraucherinnen und Verbrauchern am Wirtschaftsleben beeinflussen. Auf Basis einer eigenen empirischen Untersuchung werden Datenpraxis, Transparenzdefizite und mögliche Fehlbewertungen offengelegt. Die Arbeit prüft anschliessend detailliert die Vereinbarkeit der Systeme mit Datenschutz-, Verbraucher-, Diskriminierungs-, Verfassungs-, Zivil- und Lauterkeitsrecht. Abschliessend werden Reformbedarf, Risiken automatisierter Entscheidungen und konkrete Handlungsempfehlungen für einen wirksamen Verbraucherschutz entwickelt.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einseitige Bindung in Immobilienkaufverträgen und Verbraucherschutz, Fachbücher von Maximilian HainDie Arbeit befasst sich mit der Frage, inwieweit bei einem Immobilienkaufvertrag eine Partei an den Vertrag gebunden ist, während die andere Partei frei sein kann, sich für oder gegen den Vertragsschluss zu entscheiden. Es geht dabei um Grundlagen des BGB (Willenserklärung, Vertragsschluss, Stellvertretung u. a.) sowie um AGB-Recht, da die Thematik häufig bei Verbraucherverträgen auftritt. Daneben ist die umfangreiche Rechtsprechung des Bundesgerichtshofs hierzu zu untersuchen. Diese befasst sich jedoch fast ausschliesslich mit der Gestaltungsvariante, in welcher ein Unternehmer sich vom Verbraucher ein Angebot abgeben lässt und sich die Annahme für einen bestimmten Zeitraum offenhält. Eine einseitige Bindung wird allerdings auch dadurch erzeugt, dass eine Partei sich ein (einseitiges) Rücktrittsrecht vorbehält, einen vollmachtlosen Vertreter (vorbehaltlich Genehmigung) handeln lässt oder Bedingungen für die Wirksamkeit des Vertrags festlegt, deren Eintritt sie möglicherweise - mehr oder weniger - in der Hand hat. Fraglich ist vor allem, unter welchen Voraussetzungen (Stichwort: 'schutzwürdige Interessen') die einseitige Bindung (un-)zulässig ist und inwieweit wertungsmässig Unterschiede zwischen den Gestaltungsalternativen bestehen. Steht der Verbraucher auf Verkäuferseite, stellt sich die Interessen- und damit auch die Rechtslage wiederum verändert dar. Die Frage ist von grosser Bedeutung, weil es um die Existenz des Vertrags insgesamt geht. Bei Unzulässigkeit der Gestaltung ergibt sich, gegebenenfalls auch Jahre später, dass kein Vertrag und damit kein Rechtsgrund vorhanden ist - es kann trotz Vollzugs die Rückabwicklung verlangt werden. Auch die hiermit verbundenen Risiken für beide Parteien, insbesondere im Insolvenzfall, sind zu beleuchten sowie Gestaltungsempfehlungen für verschiedene Interessenlagen zu geben.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie beeinflusst sie verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie die Kreditwürdigkeit eines potenziellen Kreditnehmers bewertet. Banken und Finanzinstitute verwenden diese Bewertung, um das Risiko von Kreditausfällen zu minimieren und die Zinssätze entsprechend anzupassen. Eine genaue Bonitätsprüfung schützt die Verbraucher vor übermäßiger Verschuldung und hilft dabei, die Stabilität des Finanzsystems zu erhalten. Gleichzeitig kann eine zu strenge Bonitätsprüfung den Zugang zu Krediten für bestimmte Verbrauchergruppen erschweren, was zu einer Ungleichheit im Finanzwesen führen kann. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie kann sie sich auf verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz auswirken?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern hilft, das Risiko von Kreditausfällen zu bewerten. Eine positive Bonitätsprüfung kann zu günstigeren Konditionen für den Kreditnehmer führen, während eine negative Prüfung zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen kann. Im Bankwesen kann eine genaue Bonitätsprüfung dazu beitragen, das Kreditrisiko zu minimieren und die finanzielle Stabilität der Banken zu gewährleisten. Im Finanzwesen kann die Bonitätsprüfung dazu beitragen, die Stabilität des gesamten Finanzsystems zu erhalten, indem sie die Kreditvergabe an nicht kreditwürdige Kreditnehmer einschränkt. Im Bereich des **
-
Wie wirkt sich eine Bonitätsprüfung auf die Kreditvergabe aus? Welche Kriterien werden bei einer Bonitätsprüfung berücksichtigt?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Zu den Kriterien gehören Einkommen, Beschäftigungsverhältnis, bestehende Schulden und Kreditwürdigkeit des Antragstellers. Eine gute Bonität kann zu besseren Konditionen und niedrigeren Zinsen führen. **

Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe bei Banken und Finanzinstituten?
Eine Bonitätsprüfung ist ein wichtiger Bestandteil des Kreditvergabeprozesses bei Banken und Finanzinstituten. Sie ermöglicht es den Kreditgebern, das Risiko eines Kreditausfalls zu bewerten, indem sie die Kreditwürdigkeit des Kreditnehmers analysieren. Basierend auf den Ergebnissen der Bonitätsprüfung entscheiden die Kreditgeber über die Höhe des Kreditbetrags, die Zinssätze und die Rückzahlungsbedingungen. Eine positive Bonitätsprüfung kann zu günstigeren Konditionen führen, während eine negative Prüfung zu einer Ablehnung des Kreditantrags oder zu höheren Zinssätzen führen kann. Insgesamt ist die Bonitätsprüfung ein wesentlicher Faktor, der die Kreditvergabe bei Banken und Finanzinstit **
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe bei Banken und Finanzinstituten?
Eine Bonitätsprüfung ist ein wichtiger Bestandteil des Kreditvergabeprozesses bei Banken und Finanzinstituten. Sie ermöglicht es den Kreditgebern, das Risiko eines Kreditausfalls zu bewerten, indem sie die Kreditwürdigkeit des Kreditnehmers überprüfen. Basierend auf den Ergebnissen der Bonitätsprüfung entscheiden die Kreditgeber, ob sie dem Kreditnehmer einen Kredit gewähren, und bestimmen auch die Konditionen des Kredits, wie beispielsweise den Zinssatz und die Kreditlaufzeit. Eine positive Bonitätsprüfung kann dazu führen, dass der Kreditnehmer bessere Konditionen erhält, während eine negative Bonitätsprüfung die Kreditvergabe erschweren oder sogar verhindern kann. **
Top-Angebote
Produkte zum Begriff Mononukleose:
-
HITADO mononukleose Schnelltest (20 T.)Der Mononukleose Kassetten-Test ist ein schneller, chromatographischer Immunoassay für den qualitativen Nachweis von heterophilen IM Antikörpern in Vollblut, Serum oder Plasma zur Diagnose von infektiöser Mononukleose.36,16 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Abbott GmbH Abbott Clearview IM II – Mononukleose-Schnelltest (Pfeiffersches Drüsenfieber), 20 Tests CV506815N.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; border-left: 4px solid rgb(46, 125, 50); } Mononukleose-Schnelltest Abbott Clearview IM II – Pfeiffersches Drüsenfieber, 20 Testkassetten Der Abbott Clearview IM II ist ein Mononukleose-Schnelltest für Praxis, Klinik und Labor. Er weist heterophile Antikörper nach, die der Körper bei einer infektiösen Mononukleose bildet, dem Pfeifferschen Drüsenfieber . Auslöser der Erkrankung ist das Epstein-Barr-Virus (EBV). Der Test arbeitet als Lateral-Flow-Immunoassay mit einem Antigen aus Rindererythrozyten, das diese Antikörper selektiv bindet. Das Ergebnis wird nach 5 Minuten visuell abgelesen, ein Gerät ist nicht nötig. Der Test lässt sich mit Vollblut aus der Vene, Vollblut aus der Fingerbeere, Serum oder Plasma durchführen und passt damit sowohl in die Sprechstunde als auch ins Praxislabor. Heterophile Antikörper sind bei 80 bis 90 % der akuten Erkrankungen vorhanden und bei 60 bis 70 % der Patienten schon in der ersten Krankheitswoche nachweisbar. In der Praxis hilft der Test vor allem, eine Mononukleose von einer Streptokokken-Tonsillitis abzugrenzen, bevor über ein Antibiotikum entschieden wird. Die Packung enthält alles für 20 Bestimmungen, einschließlich Pufferlösung sowie Positiv- und Negativkontrolle für die Qualitätssicherung. Der Test unterstützt die Diagnose und ist nicht als alleiniges Kriterium gedacht: Ein negatives Ergebnis schließt eine Mononukleose nicht aus. Er ist für die professionelle In-vitro-Diagnostik bestimmt. Produktmerkmale im Überblick: Ergebnis noch in der Sprechstunde: Der Test wird ohne Gerät visuell abgelesen. Vier Probenarten: Venöses Vollblut, Kapillarblut, Serum oder Plasma, je nachdem, was in der Praxis ohnehin vorliegt. Selektiver Nachweis: Das Antigen aus Rindererythrozyten bindet gezielt die für Mononukleose typischen heterophilen Antikörper. Eindeutige Ableseregel: Jede Linie im Testfeld gilt als positiv, unabhängig von der Farbintensität. Eingebaute Verfahrenskontrolle: Die Kontrolllinie bestätigt ausreichendes Probenvolumen und korrekten Ablauf. Kontrollen inklusive: Positiv- und Negativkontrolle liegen dem Kit bei und müssen nicht separat bestellt werden. Keine Kreuzreaktivität mit Rheumafaktor, Hepatitis-B- und Hepatitis-C-Markern, HIV, Tuberkulose und Syphilis in der Herstellerprüfung. Lagerung ohne Kühlschrank möglich: Raumtemperatur oder gekühlt. Technische Daten Testprinzip Lateral-Flow-Immunoassay, qualitativ, visuell ablesbar Analyt Heterophile Antikörper bei infektiöser Mononukleose (IgM-Klasse) Probenmaterial Vollblut (Vene oder Fingerbeere), Serum, Plasma Probenvolumen Serum/Plasma: 1 Tropfen (ca. 25 µl); Vollblut: 2 Tropfen (ca. 50 µl); jeweils plus 1 Tropfen R1 Ablesezeit Nach 5 Minuten, nicht mehr nach über 10 Minuten Relative Sensitivität > 99,9 % (95 %-KI: 93,2–100,0 %), Vergleich mit Objektträger-Agglutinationstest Relative Spezifität 98,6 % (95 %-KI: 92,3–100,0 %), Vergleich mit Objektträger-Agglutinationstest Antikoagulanzien Heparin (Natrium, Lithium), EDTA (Kalium, Natrium), Natriumoxalat, Natriumcitrat Probenstabilität Serum/Plasma: 3 Tage bei 2–8 °C; venöses Vollblut: 2 Tage bei 2–8 °C; Kapillarblut: sofort testen Packungsinhalt 20 Testkassetten, 20 Pipetten, 5 ml R1, 1 ml Positivkontrolle, 1 ml Negativkontrolle, Packungsbeilage Zusätzlich benötigt Timer; für Kapillarblut: Lanzetten, heparinisierte Kapillarröhrchen mit Dispensierbalg Lagerung 2–30 °C im versiegelten Beutel, nicht einfrieren Haltbarkeit Siehe Verpackung Klassifizierung In-vitro-Diagnostikum mit CE-Kennzeichnung, für professionelle Anwender Hersteller Abbott Anwendung Bringen Sie Testkassette, Probe und R1 auf Raumtemperatur (15–30 °C). Nehmen Sie die Testkassette aus dem Folien41,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherschutz durch Datenschutz am Beispiel des Scorings und der personifizierten Preise, Fachbücher von Christian FunkDie Dissertation analysiert umfassend die Rolle von Scoring-Verfahren und personalisierten Preisen in digitalisierten Märkten. Sie zeigt, wie Auskunfteien wie die Schufa durch algorithmische Bewertungssysteme die Teilnahme von Verbraucherinnen und Verbrauchern am Wirtschaftsleben beeinflussen. Auf Basis einer eigenen empirischen Untersuchung werden Datenpraxis, Transparenzdefizite und mögliche Fehlbewertungen offengelegt. Die Arbeit prüft anschliessend detailliert die Vereinbarkeit der Systeme mit Datenschutz-, Verbraucher-, Diskriminierungs-, Verfassungs-, Zivil- und Lauterkeitsrecht. Abschliessend werden Reformbedarf, Risiken automatisierter Entscheidungen und konkrete Handlungsempfehlungen für einen wirksamen Verbraucherschutz entwickelt.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **
-
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **
-
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie beeinflusst sie verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie die Kreditwürdigkeit eines potenziellen Kreditnehmers bewertet. Banken und Finanzinstitute verwenden diese Bewertung, um das Risiko von Kreditausfällen zu minimieren und die Zinssätze entsprechend anzupassen. Eine genaue Bonitätsprüfung schützt die Verbraucher vor übermäßiger Verschuldung und hilft dabei, die Stabilität des Finanzsystems zu erhalten. Gleichzeitig kann eine zu strenge Bonitätsprüfung den Zugang zu Krediten für bestimmte Verbrauchergruppen erschweren, was zu einer Ungleichheit im Finanzwesen führen kann. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
Ähnliche Suchbegriffe für Mononukleose
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einseitige Bindung in Immobilienkaufverträgen und Verbraucherschutz, Fachbücher von Maximilian HainDie Arbeit befasst sich mit der Frage, inwieweit bei einem Immobilienkaufvertrag eine Partei an den Vertrag gebunden ist, während die andere Partei frei sein kann, sich für oder gegen den Vertragsschluss zu entscheiden. Es geht dabei um Grundlagen des BGB (Willenserklärung, Vertragsschluss, Stellvertretung u. a.) sowie um AGB-Recht, da die Thematik häufig bei Verbraucherverträgen auftritt. Daneben ist die umfangreiche Rechtsprechung des Bundesgerichtshofs hierzu zu untersuchen. Diese befasst sich jedoch fast ausschliesslich mit der Gestaltungsvariante, in welcher ein Unternehmer sich vom Verbraucher ein Angebot abgeben lässt und sich die Annahme für einen bestimmten Zeitraum offenhält. Eine einseitige Bindung wird allerdings auch dadurch erzeugt, dass eine Partei sich ein (einseitiges) Rücktrittsrecht vorbehält, einen vollmachtlosen Vertreter (vorbehaltlich Genehmigung) handeln lässt oder Bedingungen für die Wirksamkeit des Vertrags festlegt, deren Eintritt sie möglicherweise - mehr oder weniger - in der Hand hat. Fraglich ist vor allem, unter welchen Voraussetzungen (Stichwort: 'schutzwürdige Interessen') die einseitige Bindung (un-)zulässig ist und inwieweit wertungsmässig Unterschiede zwischen den Gestaltungsalternativen bestehen. Steht der Verbraucher auf Verkäuferseite, stellt sich die Interessen- und damit auch die Rechtslage wiederum verändert dar. Die Frage ist von grosser Bedeutung, weil es um die Existenz des Vertrags insgesamt geht. Bei Unzulässigkeit der Gestaltung ergibt sich, gegebenenfalls auch Jahre später, dass kein Vertrag und damit kein Rechtsgrund vorhanden ist - es kann trotz Vollzugs die Rückabwicklung verlangt werden. Auch die hiermit verbundenen Risiken für beide Parteien, insbesondere im Insolvenzfall, sind zu beleuchten sowie Gestaltungsempfehlungen für verschiedene Interessenlagen zu geben.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Dietrich Härle, Hans Schöning, Hans-Wilhelm WitthoffDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutz im Gesundheitswesen unter der Europäischen Datenschutz-Grundverordnung, Fachbücher von Leonie Felicia SchraderDie Datenschutz-Grundverordnung (DSGVO) ist am 24.05.2016 in Kraft getreten und entfaltet nach einer Übergangszeit von zwei Jahren seit dem 25.05.2018 unmittelbare Geltung in allen Mitgliedstaaten der EU. Damit wurden die Inhalte des unionalen Datenschutzrechts von der Handlungsform einer Richtlinie in die einer Verordnung überführt. Durch die grundlegende Änderung der datenschutzrechtlichen Rahmenbedingungen und die Anpassung der nationalen Datenschutzregelungen an die neue Rechtslage erscheinen gerade im Bereich des Gesundheitswesens, in dem eine Vielzahl an sensiblen Daten verarbeitet wird, viele datenschutzrechtliche Fragestellungen in einem neuen Licht. Vor diesem Hintergrund untersucht die Arbeit die Auswirkungen der DSGVO auf das Gesundheitswesen, wobei neben Fragen zur Auslegung der neuen Vorschriften insbesondere auch auf das in dieser Form neue Zusammenspiel der DSGVO mit den zahlreichen nationalen Datenschutzregelungen im Gesundheits- und Sozialbereich eingegangen wird.139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie kann sie sich auf verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz auswirken?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern hilft, das Risiko von Kreditausfällen zu bewerten. Eine positive Bonitätsprüfung kann zu günstigeren Konditionen für den Kreditnehmer führen, während eine negative Prüfung zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen kann. Im Bankwesen kann eine genaue Bonitätsprüfung dazu beitragen, das Kreditrisiko zu minimieren und die finanzielle Stabilität der Banken zu gewährleisten. Im Finanzwesen kann die Bonitätsprüfung dazu beitragen, die Stabilität des gesamten Finanzsystems zu erhalten, indem sie die Kreditvergabe an nicht kreditwürdige Kreditnehmer einschränkt. Im Bereich des **
-
Wie wirkt sich eine Bonitätsprüfung auf die Kreditvergabe aus? Welche Kriterien werden bei einer Bonitätsprüfung berücksichtigt?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Zu den Kriterien gehören Einkommen, Beschäftigungsverhältnis, bestehende Schulden und Kreditwürdigkeit des Antragstellers. Eine gute Bonität kann zu besseren Konditionen und niedrigeren Zinsen führen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe bei Banken und Finanzinstituten?
Eine Bonitätsprüfung ist ein wichtiger Bestandteil des Kreditvergabeprozesses bei Banken und Finanzinstituten. Sie ermöglicht es den Kreditgebern, das Risiko eines Kreditausfalls zu bewerten, indem sie die Kreditwürdigkeit des Kreditnehmers analysieren. Basierend auf den Ergebnissen der Bonitätsprüfung entscheiden die Kreditgeber über die Höhe des Kreditbetrags, die Zinssätze und die Rückzahlungsbedingungen. Eine positive Bonitätsprüfung kann zu günstigeren Konditionen führen, während eine negative Prüfung zu einer Ablehnung des Kreditantrags oder zu höheren Zinssätzen führen kann. Insgesamt ist die Bonitätsprüfung ein wesentlicher Faktor, der die Kreditvergabe bei Banken und Finanzinstit **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe bei Banken und Finanzinstituten?
Eine Bonitätsprüfung ist ein wichtiger Bestandteil des Kreditvergabeprozesses bei Banken und Finanzinstituten. Sie ermöglicht es den Kreditgebern, das Risiko eines Kreditausfalls zu bewerten, indem sie die Kreditwürdigkeit des Kreditnehmers überprüfen. Basierend auf den Ergebnissen der Bonitätsprüfung entscheiden die Kreditgeber, ob sie dem Kreditnehmer einen Kredit gewähren, und bestimmen auch die Konditionen des Kredits, wie beispielsweise den Zinssatz und die Kreditlaufzeit. Eine positive Bonitätsprüfung kann dazu führen, dass der Kreditnehmer bessere Konditionen erhält, während eine negative Bonitätsprüfung die Kreditvergabe erschweren oder sogar verhindern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.